Une heure, c’est court. Quand la facture tombe un vendredi à quatre heures, c’est pourtant le délai qu’on espère, et voilà pourquoi tant de gens cherchent un prêt en 1 heure.
Cette page explique ce qui peut se faire en une heure, ce qui échappe au prêteur comme à vous, qui peut faire une demande et comment ça se passe chez pretpersonnelenligne.ca. On voit aussi ce que la loi québécoise impose aux prêteurs.
Ce qui peut vraiment se faire en 1 heure
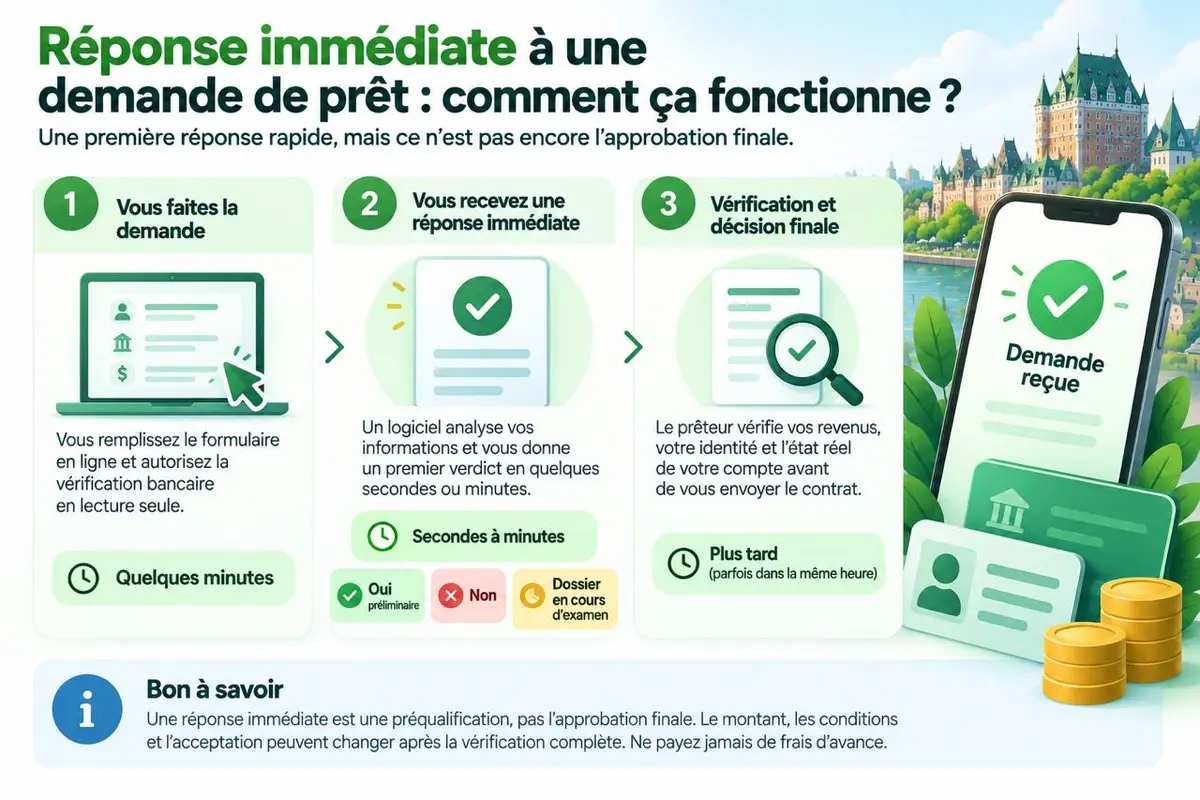
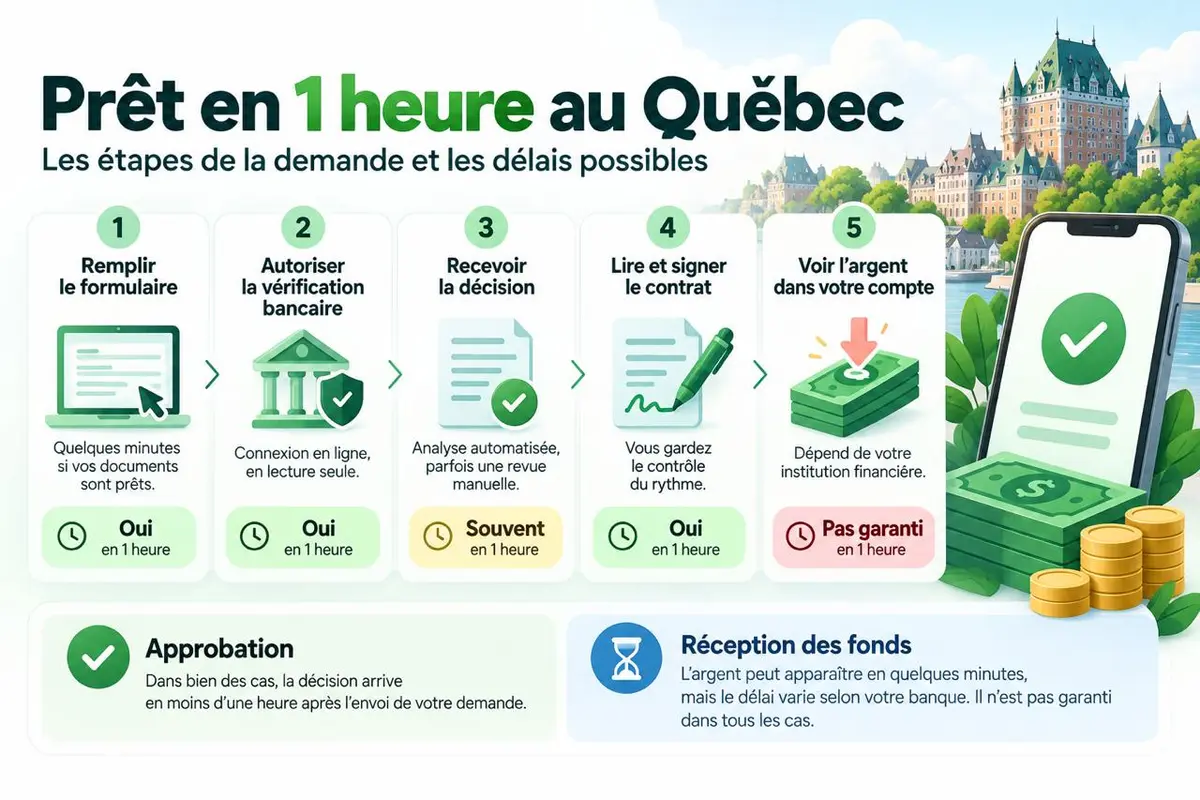
Dans un prêt en ligne bien rodé, la décision peut tomber vite. Remplir le formulaire prend quelques minutes, la vérification des revenus se fait par connexion bancaire sécurisée, et un logiciel analyse le dossier presque tout de suite.
Dans bien des cas, la réponse arrive en moins d’une heure. Dans d’autres, elle prend plus de temps, parce qu’un dossier demande un second regard ou qu’une information ne concorde pas.
Il faut donc séparer deux choses: l’approbation et la réception des fonds. Un prêt en 1 heure, au sens honnête du terme, parle presque toujours de la première. L’argent visible dans votre compte, lui, dépend d’un autre maillon, et personne ne peut promettre qu’il suivra au même rythme.
| Étape | Réaliste en 1 heure? | Pourquoi |
|---|---|---|
| Remplir le formulaire | Oui | Quelques minutes si vos documents sont prêts |
| Autoriser la vérification bancaire | Oui | Connexion en ligne, en lecture seule |
| Recevoir la décision | Souvent | Analyse automatisée, parfois une revue manuelle |
| Lire et signer le contrat | Oui, si vous prenez votre temps | Vous gardez le contrôle du rythme |
| Voir l’argent dans votre compte | Pas garanti | Dépend de votre institution financière |
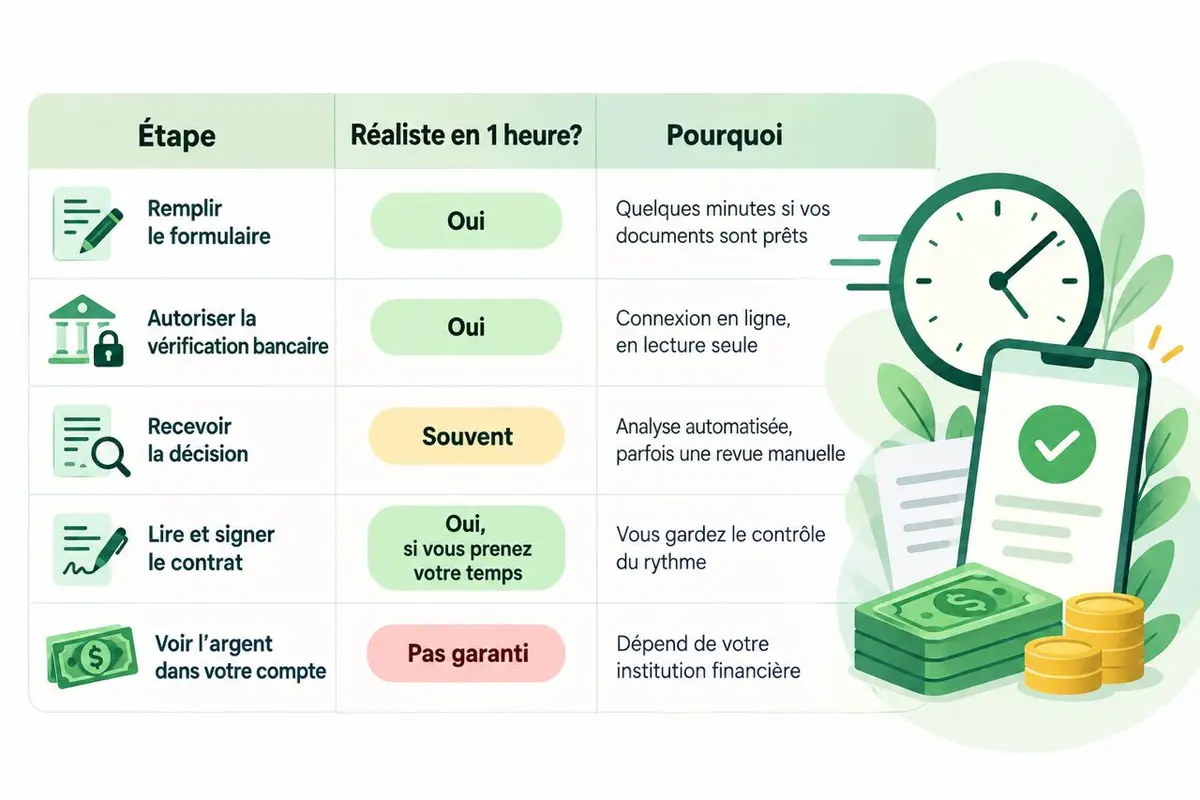
Même un prêt en 1 heure réussi ne garantit rien pour la dernière ligne. Un prêteur sérieux ne vous dira jamais que l’argent arrive en soixante minutes, à coup sûr. Il peut écrire «souvent» ou «dans plusieurs cas», ce qui est plus honnête et, au fond, plus utile.
Ce qui fait gagner du temps, ce n’est pas un truc, c’est la préparation. Avoir sa pièce d’identité à portée de main, connaître son numéro de compte, savoir à peu près ce qu’on gagne chaque mois: quand tout est prêt avant d’ouvrir le formulaire, les minutes comptent pour de vrai.
À l’inverse, chercher un document en plein milieu de la demande peut suffire à faire dérailler le calendrier.
Pourquoi le délai bancaire varie
Une fois le contrat signé, le prêteur envoie les fonds, le plus souvent par virement Interac. À partir de là, c’est votre banque ou votre caisse qui affiche le dépôt, et sa rapidité varie. Souvent, l’argent apparaît en quelques minutes. Parfois, il faut plus de temps.
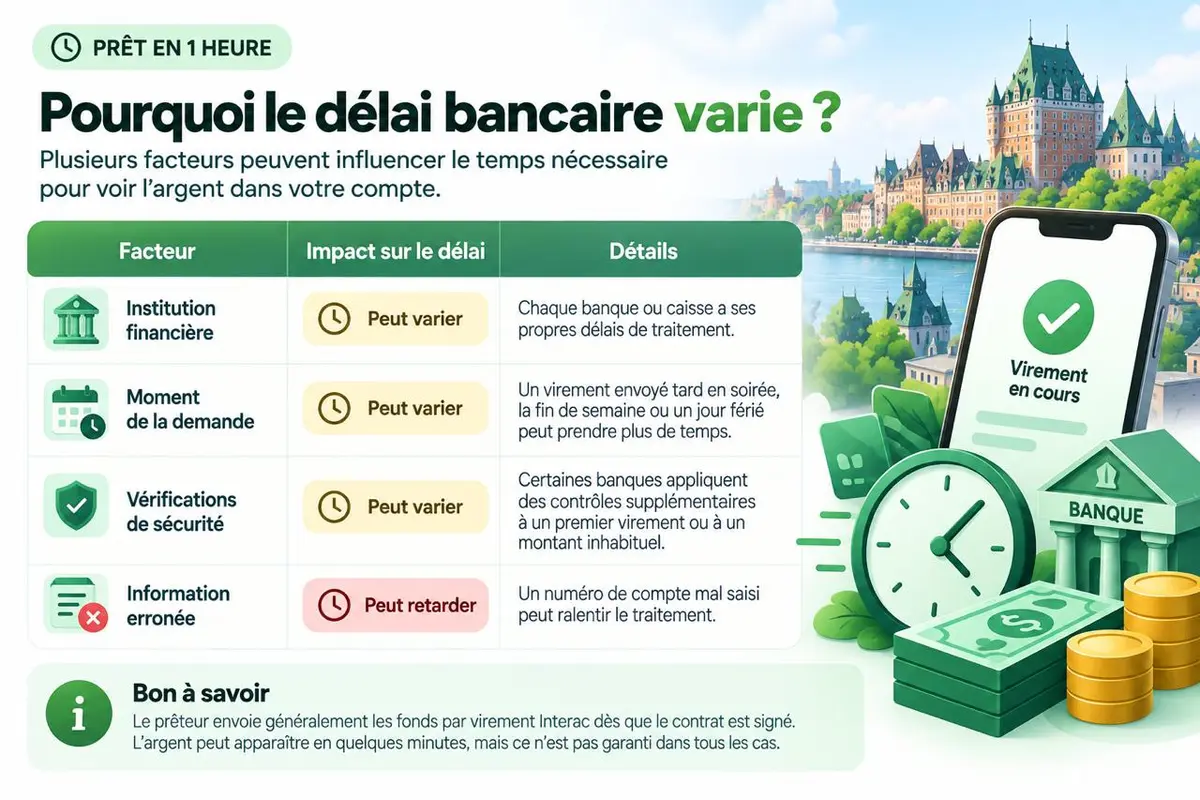
Voici ce qui joue le plus souvent:
- l’institution financière qui reçoit l’argent, car chacune a ses habitudes de traitement;
- le moment de la demande, puisque selon les institutions, un virement envoyé tard en soirée, la fin de semaine ou un jour férié peut parfois demander plus de temps;
- les vérifications de sécurité qu’une banque applique parfois à un premier virement ou à un montant inhabituel;
- une information erronée dans le dossier, comme un numéro de compte mal saisi.
Aucun de ces éléments n’est une faute du prêteur ni de l’emprunteur. C’est simplement la façon dont le réseau fonctionne. Voilà pourquoi on ne peut pas promettre un délai d’une heure dans tous les cas.
Un exemple pour s’y retrouver. Vous signez un jeudi à 21 h et le prêteur envoie le virement aussitôt. Chez certaines institutions, le dépôt apparaît en quelques minutes.
Chez d’autres, il peut prendre plus de temps, parfois jusqu’au lendemain. Le prêteur a fait sa part dans les deux cas, et pourtant le résultat diffère d’une banque à l’autre. Rien d’anormal là-dedans.
Si rien n’apparaît après quelques heures, ne paniquez pas. Vérifiez que le contrat est bien signé et que vos coordonnées bancaires sont exactes. Regardez ensuite dans l’application de votre banque si un virement est en attente.
S’il n’y a rien, écrivez au prêteur en indiquant la date et l’heure de votre demande. Un prêteur sérieux répond et vous explique où en est le dossier.
Conditions d’éligibilité
Chaque prêteur a ses règles, mais on retrouve presque partout les mêmes exigences:
- avoir 18 ans ou plus;
- habiter au Québec;
- toucher un revenu régulier, que ce soit un salaire, des prestations ou une pension;
- posséder un compte bancaire canadien à votre nom;
- fournir un courriel et un numéro de cellulaire qui fonctionnent;
- accepter la vérification de votre identité et de votre situation financière.
Remplir ces conditions veut dire que votre demande sera étudiée, pas qu’elle sera acceptée. La décision dépend ensuite de vos revenus, de vos dépenses et du montant demandé.
Le taux d’approbation peut être élevé pour un dossier bien préparé. Il n’est jamais de 100 % pour tout le monde, et personne ne devrait vous le promettre.
La nature du revenu compte aussi. Un salaire versé à date fixe est le cas le plus simple à évaluer. Avec des prestations, une pension ou un revenu de travail autonome, le prêteur regarde de plus près la régularité des dépôts, et il peut demander une preuve de plus.
Les règles varient d’un prêteur à l’autre: lisez les conditions affichées avant d’envoyer votre demande.
La cote de crédit compte, mais pas toujours comme à la banque. Plusieurs prêteurs regardent surtout la régularité de vos entrées d’argent et le poids de vos dépenses fixes. Un historique difficile peut quand même réduire le montant accordé ou augmenter le coût. Mieux vaut le savoir avant de faire la demande.
Un refus a généralement une cause simple: des revenus trop irréguliers, des informations qui ne collent pas avec les relevés, des dépenses qui laissent peu de marge.
On peut corriger le tir et redemander plus tard, ou viser un montant plus petit. Évitez par contre d’envoyer plusieurs demandes dans la même journée, ça ne sert pas votre dossier.
Comment faire la demande (étapes)
Si vous visez un prêt en 1 heure, la préparation fait toute la différence. Un dossier prêt avant de commencer avance plus vite qu’un formulaire rempli à la course. Voici le parcours:
- Fixez le montant dont vous avez réellement besoin, sans arrondir à la hausse.
- Rassemblez une pièce d’identité, une preuve de revenu et vos coordonnées bancaires.
- Remplissez le formulaire en ligne et relisez chaque champ avant de l’envoyer.
- Autorisez la vérification bancaire, si elle vous est demandée.
- Lisez le contrat en entier: montant, TAEG, durée, frais et dates de prélèvement.
- Signez seulement si tout vous convient, puis gardez un œil sur votre compte.
L’étape cinq est celle qu’on bâcle le plus, justement parce qu’on est pressé. Si un point reste flou, posez la question. Si la réponse tarde, refusez. Une faute dans le numéro de compte retarde tout, et un revenu gonflé mène presque toujours à un refus.
Un mot sur la vérification bancaire: elle se fait en lecture seule. Le prêteur voit vos transactions récentes, mais il ne peut déplacer aucun dollar. Si un site vous demande l’autorisation d’effectuer des transferts, quittez-le sur-le-champ.
Après l’envoi, surveillez vos courriels et vos textos, y compris les pourriels: le contrat y arrive souvent. Pour le détail du parcours, voyez la page sur la façon de demander un prêt personnel.
Une fois le contrat signé, gardez-en une copie, en PDF ou en capture d’écran, avec la date de chaque prélèvement. Si une question se pose plus tard, c’est ce document qui fait foi, pas votre mémoire ni un message reçu en cours de route.
Cadre réglementaire au Québec
À savoir: l’encadrement légal
- Le prêt à la consommation est encadré par l’Office de la protection du consommateur (OPC), qui applique la Loi sur la protection du consommateur (LPC).
- Un commerçant doit détenir un permis de prêteur d’argent de l’OPC pour prêter au Québec.
- L’Autorité des marchés financiers (AMF) encadre d’autres secteurs, comme l’assurance, l’épargne et le courtage hypothécaire. Elle n’émet pas de permis de prêteur d’argent.
- Le taux d’intérêt criminel maximal au Canada est de 35 % (TAEG) depuis le 1er janvier 2025.
- Le contrat doit indiquer clairement le coût du crédit, TAEG compris.
- Aucun frais ne devrait être exigé avant le versement du prêt.
- Une approbation ne peut jamais être présentée comme garantie.
Ces règles servent de filtre. Si un prêteur demande des frais d’avance, refuse de montrer son TAEG ou vous assure d’un oui avant d’avoir regardé votre dossier, passez votre chemin.
Avant de signer, vérifiez que l’entreprise détient un permis de l’OPC: la liste des titulaires est publique. C’est aussi à l’OPC qu’on signale un problème.
Emprunter de façon responsable
La vitesse est séduisante, et c’est justement ce qui la rend risquée. Quand on cherche un prêt en 1 heure, on est souvent sous pression, et la pression fait lire les contrats de travers.
Avant toute demande, trois questions. En ai-je besoin maintenant? Puis-je rembourser à la date prévue sans manquer d’argent pour l’épicerie ou le loyer? Ai-je regardé d’autres solutions?
Quelques pistes à essayer d’abord:
- une avance sur salaire auprès de votre employeur;
- une entente de paiement avec le créancier qui attend;
- une marge de crédit, si vous y avez accès;
- le coup de pouce d’un proche, quand c’est possible.
Même sous le plafond légal, un petit emprunt a un prix. Additionnez ce que vous aurez versé au total, soustrayez ce que vous avez reçu: l’écart, c’est le prix de la rapidité.
Si ce chiffre vous paraît trop élevé pour ce que l’argent règle, c’est peut-être le signe d’attendre ou de négocier un délai avec votre créancier.
Un budget, même griffonné sur un coin de table, aide beaucoup: revenus du mois, paiements fixes, ce qu’il reste. Si l’écart est mince, le nouveau paiement ajoutera de la pression. S’il est confortable, empruntez le montant que vous pouvez rendre sans stress, pas le maximum offert.
Emprunter pour en rembourser un autre est le piège classique. Si ça vous arrive, il est temps d’en parler.
Les ACEF (associations coopératives d’économie familiale) offrent de la consultation budgétaire partout au Québec, et l’Agence de la consommation en matière financière du Canada (ACFC) publie des guides pour comparer les produits de crédit.
Notez la date de remboursement dans votre agenda le jour même où l’argent arrive, et prévenez le prêteur avant l’échéance si le paiement s’annonce serré.
Pourquoi choisir pretpersonnelenligne.ca
Sur pretpersonnelenligne.ca, les conditions sont affichées avant la signature: montant, TAEG, durée et dates de prélèvement.
Rien ne vous oblige à accepter une offre, et on ne vous promet jamais une approbation avant d’avoir regardé votre dossier. Chaque demande de prêt en 1 heure est étudiée selon votre situation réelle, et le délai de réponse dépend de chaque dossier.
Si la réponse est non, vous le savez vite et vous pouvez passer à autre chose, sans frais. Aucun paiement d’avance n’est demandé, et personne ne devrait vous en réclamer. Si un message prétend le contraire en utilisant notre nom, ignorez-le et signalez-le.
Pour un besoin pressant, voyez la page du prêt personnel rapide. Le formulaire prend quelques minutes à remplir, sans engagement de votre part.
Foire aux questions
Puis-je recevoir l’argent en 1 heure exactement?
Pas à coup sûr. La décision arrive souvent en moins d’une heure, mais l’arrivée des fonds dépend de votre institution financière, de l’heure de la demande et du jour de la semaine. Un prêteur sérieux ne garantit jamais ce délai dans tous les cas. Considérez-le comme un bon scénario, pas comme une promesse.
Qu’est-ce qui peut ralentir le processus?
Plusieurs choses: un formulaire incomplet, un numéro de compte erroné, des revenus difficiles à confirmer, le moment de la demande, ou encore des vérifications de sécurité de votre banque.
Un dossier préparé à l’avance et des informations exactes réduisent les retards, sans toutefois les éliminer. Si votre demande traîne, répondez vite aux messages du prêteur: un courriel resté sans réponse peut retarder le versement d’une journée entière.
Cleo Marshall
Cleo Marshall est une experte en finances personnelles spécialisée dans les prêts personnels en ligne, le crédit à la consommation et la gestion de l’endettement.
Elle s’intéresse particulièrement aux solutions de financement accessibles aux Québécois, aux critères d’admissibilité et aux différents facteurs qui influencent le coût réel d’un emprunt.
Son travail consiste à rendre les informations financières plus simples et accessibles, afin d’aider les consommateurs à mieux comprendre leurs options avant de faire une demande de prêt.
Cleo porte une attention particulière aux taux d’intérêt, aux conditions de remboursement et aux frais associés au crédit, tout en encourageant une approche responsable de l’emprunt.
À propos de l’autrice et ses articles →